O meu seguro tem duas partes. A obrigatória cobre até 6 450 000€ de estragos que eu faça a outra pessoa. A facultativa cobre o meu carro, que vale uns milhares de euros.
Se fores às condições particulares da tua apólice ver quanto custa cada uma, é capaz de te surpreender qual delas pesa mais. E não é um disparate do mercado. É a definição de seguro a funcionar como deve.
Nada do que se segue é conselho, e eu não vendo seguros nem recebo comissão de nenhuma seguradora. É a lei, que está pública, e uma divisão.
O número que está na parte que não escolheste
O capital mínimo obrigatório de responsabilidade civil está no artigo 12.º do Decreto-Lei 291/2007, e desde 25 de março de 2025 é de 6 450 000€ por acidente para danos corporais e 1 300 000€ para danos materiais. Não é um número inventado por ninguém em Lisboa: revê-se de cinco em cinco anos, sob proposta da Comissão Europeia, indexado ao índice harmonizado de preços no consumidor.
É muito dinheiro, e é suposto ser. A conta que o justifica não é sobre carros, é sobre pessoas: um acidente com feridos graves pode gerar tratamentos, incapacidade permanente e perda de rendimento durante décadas, e nada disso tem um teto natural onde parar.
Repara no contraste com a outra metade da apólice. Os danos próprios cobrem, no máximo, o valor do teu carro. É um número que tu sabes, que cabe num extrato bancário, e que desce todos os anos.
São dois produtos com naturezas diferentes vendidos na mesma folha. Um protege-te de uma coisa que te arruinaria. O outro protege-te de uma coisa que te chatearia.
A única alavanca que baixa o prémio sem tirar nada da apólice
O título deste artigo promete poupar sem perder coberturas, e há exatamente uma coisa que faz isso. Chama-se franquia, e é a palavra que falta em quase todas as conversas sobre seguros.
A ASF define-a assim: é o valor que fica a cargo do tomador do seguro em caso de sinistro, e serve para reduzir o preço do seguro responsabilizando-te por uma parte do prejuízo. Pode ser um valor fixo, 400€ por exemplo, ou uma percentagem, como 2% do capital seguro. Está sempre nas condições particulares.
O que interessa é que mexer na franquia não tira uma única cobertura da apólice. Continuas coberto para choque, colisão e capotamento, para incêndio, raio e explosão, para furto ou roubo. O que muda é onde começa a comparticipação da seguradora.
Duas notas de mecânica que quase ninguém sabe:
Em danos próprios, a franquia é deduzida à indemnização. Se o estrago for menor do que a franquia, a seguradora não paga nada, e participá-lo só serve para te ficar no registo.
Em responsabilidade civil é ao contrário: a seguradora indemniza o terceiro na totalidade e depois cobra-te a franquia. Ou seja, a franquia nunca prejudica a vítima. Isso está bem pensado, e não é evidente.
A conta que decide a franquia
Subir a franquia poupa-te um valor certo todos os anos e custa-te um valor incerto de vez em quando. É uma troca, e a troca tem um ponto de equilíbrio.
Chama ao que poupas por ano ao subir a franquia, e ao quanto a subiste. Cada sinistro que acionares passa a custar-te mais . Ao fim de anos poupaste e pagaste por cada vez que acionaste.
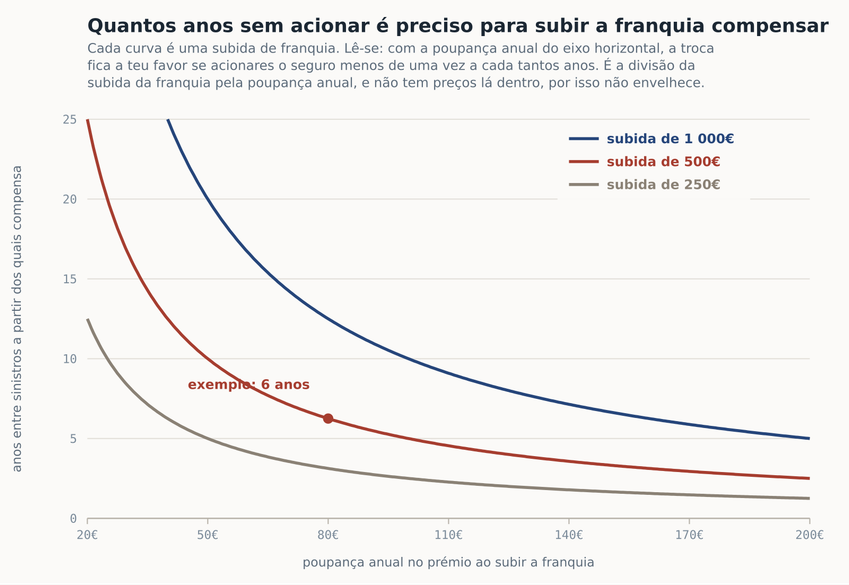
Subir a franquia compensa se acionares o seguro menos de uma vez a cada anos.
Com números: se subires a franquia em 500€ e o prémio descer 80€ por ano, compensa desde que passes mais de 6 anos e pouco sem acionar.
| Subes a franquia em | Poupas 50€/ano | Poupas 80€/ano | Poupas 120€/ano |
|---|---|---|---|
| 250€ | 1 vez em 5 anos | 1 em 3,1 anos | 1 em 2,1 anos |
| 500€ | 1 vez em 10 anos | 1 em 6,3 anos | 1 em 4,2 anos |
| 1 000€ | 1 vez em 20 anos | 1 em 12,5 anos | 1 em 8,3 anos |
Cada célula lê-se assim: se acionares menos vezes do que isso, ganhas.
E agora a parte que me parece a mais útil deste artigo todo. A seguradora calculou o a partir da frequência com que acha que vais acionar, e acrescentou-lhe a margem dela. Se não acrescentasse, não tinha negócio. Logo, o número de anos que a tabela pede está sempre um bocadinho acima do que a seguradora realmente espera de ti.
Isso não é batota, é o preço de transferir risco, e paga-se de bom grado quando o risco é o de ficar a dever meio milhão a uma família. Mas na parte pequena da apólice, aquela em que o pior cenário é um mês mau em vez de uma vida mudada, essa margem é dinheiro que se dá a alguém para segurar uma coisa que já se podia segurar sozinho.
Contas Feitas
A tabela usa 3 subidas de franquia e 3 descontos. Põe aqui os dois números da tua proposta e vê a partir de que intervalo entre sinistros é que a troca passa a ser tua.
A troca fica a teu favor se acionares o seguro menos de uma vez a cada 6,3 anos.
Falta preencher um valor.
A conta dá um limiar, não uma previsão. Não conta o agravamento do prémio no ano a seguir a um sinistro, nem o que custa ficar sem carro.
O teto que desce sozinho todos os anos
Há uma segunda conta, e esta corre de fininho porque ninguém a faz.
Os danos próprios pagam-te, no máximo, o capital seguro menos a franquia. O capital seguro é o valor do carro, e o valor do carro cai todos os anos. O prémio também cai, mas raramente ao mesmo ritmo, porque parte do que estás a pagar são custos que não dependem do valor do carro.
Divide uma coisa pela outra:
= quanto pagas por ano por cada euro de proteção.
Esse número sobe sozinho, ano após ano, sem que ninguém mude nada e sem que ninguém te avise. Chega uma altura em que estás a pagar 10% ou 15% ao ano para garantir um valor que já cabe no fundo de emergência, e a essa altura o seguro deixou de ser proteção contra a ruína e passou a ser uma conta poupança com muito má taxa.
Não te digo em que ano isso acontece, porque depende do teu carro e do teu saldo. Digo-te onde está o número: está na tua apólice, nas duas linhas que ninguém lê.
Mas tu estás a assumir que eu consigo pagar o carro do meu bolso. E se não conseguir?
Então a resposta é o contrário, e continua a sair da mesma divisão. Quem não consegue absorver a perda do carro é exatamente quem deve ficar com danos próprios e franquia baixa, mesmo pagando caro por euro coberto. A conta não diz a toda a gente para cortar. Diz onde é que cortar deixa de ser barato e passa a ser perigoso, e esse ponto muda de pessoa para pessoa.
As 3 linhas estão todas nas condições particulares. Copia-as para aqui e vê quanto pagas por ano por cada euro que o seguro te devolve.
Estás a pagar 4,0% por ano por cada euro de proteção.
Quem não consegue absorver a perda do carro é quem tem mais razão para manter a franquia baixa, mesmo pagando mais por euro coberto.
Falta preencher um valor.
O capital seguro desce todos os anos e o prémio raramente desce ao mesmo ritmo, por isso esta percentagem sobe sozinha sem ninguém mexer em nada.
O desconto é teu e vai contigo
Durante anos, o argumento para não mudar de seguradora era o bónus. Perdias o histórico e voltavas à casa de partida.
Desde 25 de março de 2025 isso mudou, e mudou por lei. O artigo 20.º do mesmo diploma passou a dizer que a seguradora entrega ao tomador, no prazo de 15 dias contados do pedido, uma declaração de historial de sinistros com os últimos cinco anos da relação contratual. É um documento com modelo europeu, e serve para levares o teu registo para onde quiseres.
Há três coisas neste artigo que valem por si:
- Se for a seguradora a acabar o contrato, tem de te avisar deste direito com pelo menos 30 dias de antecedência.
- Uma declaração emitida noutro Estado-Membro tem de ser tratada como uma portuguesa, incluindo para efeitos de descontos. Quem viveu fora e conduziu lá não recomeça do zero.
- E o melhor: cada seguradora é obrigada a publicar no site dela uma visão geral atualizada da política de uso destas declarações, nomeadamente para o cálculo dos prémios.
Essa última é uma ferramenta e quase ninguém sabe que existe. Quer dizer que a regra pela qual o teu bónus é calculado deixou de ser assunto interno: está escrita, está online, e é comparável entre seguradoras antes de pedires simulação nenhuma.
Direto ou com mediador é a pergunta errada
Um seguro direto contrata-se sem intermediário, online ou por telefone, e sai muitas vezes mais barato porque não há comissão de mediação a pagar. Um mediador é um profissional registado e supervisionado pela ASF que trabalha com várias seguradoras, é pago por comissão da seguradora e não por ti, e que num sinistro trata da burocracia e discute contigo do teu lado da mesa.
As duas coisas são verdadeiras e nenhuma delas é o eixo da poupança.
O canal decide quem lê a apólice por ti. As coberturas e a franquia decidem quanto custa a apólice. São perguntas diferentes, e a segunda mexe em muito mais dinheiro do que a primeira.
Quem se sente à vontade a ler condições particulares e a discutir um sinistro sozinho está a pagar por um serviço que não vai usar. Quem não se sente, e a maior parte das pessoas não se sente, está a comprar tempo e tradução do segurês por uma comissão que ia ser paga na mesma. Nenhuma das duas é a resposta certa em abstrato.
O que vale para os dois casos é a mesma coisa: simula com as coberturas que queres, pede proposta com franquias diferentes para veres o `ΔP`, e usa a Proteste Seguros ou o portal do consumidor da ASF para não dependeres só de quem te está a vender.
O dia em que vendes o carro
Ainda no mesmo decreto, o artigo 21.º: o seguro não se transmite com o carro. Cessa às 24 horas do próprio dia da venda, salvo se usares a apólice para segurar um veículo novo. E tens 24 horas para avisar a seguradora por escrito.
Se não avisares, a seguradora tem direito ao prémio correspondente ao tempo que faltava até ao fim da anuidade, mesmo com o contrato já sem efeito. É a única linha deste artigo que pode custar dinheiro num dia em que estás a ganhar.
O que estas contas não cobrem
A frequência com que acionaste o seguro no passado não é a frequência com que o vais acionar. Um granizo, um vizinho a fazer manobras, um mês em que se conduz mais do que o costume. A conta da franquia dá um limiar, não uma previsão.
Também não conta o que se perde ao acionar: muitas apólices agravam o prémio no ano seguinte, e o agravamento não tem limite fixado por lei. Isso significa que um sinistro pequeno pode custar duas vezes, e é mais uma razão para a franquia baixa render menos do que parece.
E há a parte que nenhuma divisão apanha. Um carro parado é trabalho a que não se vai e miúdos que não são levados a lado nenhum. Se para ti isso é um problema sério, pagar caro por privação de uso e veículo de substituição é uma decisão perfeitamente racional, e não vou ser eu a chamar-lhe desperdício.
O que nunca faz sentido é pagar sem saber quanto se está a pagar, nem por que proteção.
Onde é que a conta passa a ser tua
Os 6 450 000€ não os escolheste e não os podes reduzir. Tudo o resto na apólice é uma escolha, e cada escolha tem um preço por euro protegido que dá para calcular com uma divisão.
Vai buscar a tua apólice: qual é a franquia dos danos próprios, e quanto vale hoje o carro que ela protege?